本周国内煤焦市场整体较稳运行,价格与上周调整不大,优质焦煤依然短缺。局部地区发生矿难,在一定程度上造成区域性煤炭的紧张局面。截止昨日收盘,主力合约J1109报收2286元/吨,较上周同期下调19元/吨。
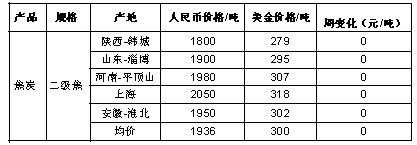
截止收稿前,各地市场均与上周保持平行运作,中国2级冶金焦报价1936元/吨。
虽钢材市场的小幅回升在一定程度上放缓了焦炭下行的趋势,但是钢厂采购依然较为谨慎。煤炭资源偏紧在一定程度上造成市场恐慌,采煤力度加大,短期市场煤炭价格或稍出现走高的情况。焦炭企业目前库存并不太高,属于正常偏下水平。我们相信,炼焦煤价格始终处于高位运行,成本支撑强烈,加上焦化企业处于亏损边缘,焦炭的现货没有太大的下降空间。山西焦炭限产依旧,港口库存高企,焦炭上行压力较大,后市将延续正当行情。