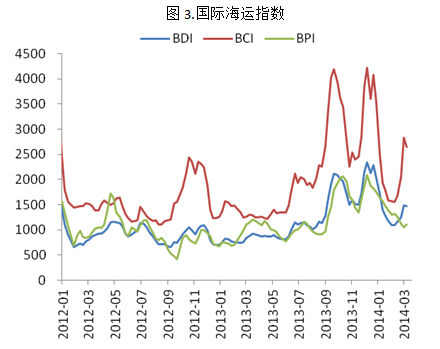
近期国际原料价格延续下跌走势,矿石价格跌幅较大;焦炭价格继续下滑;进口焦煤也延续下滑趋势,海运指数BDI、BPI和BCI涨跌不一,总体偏弱。
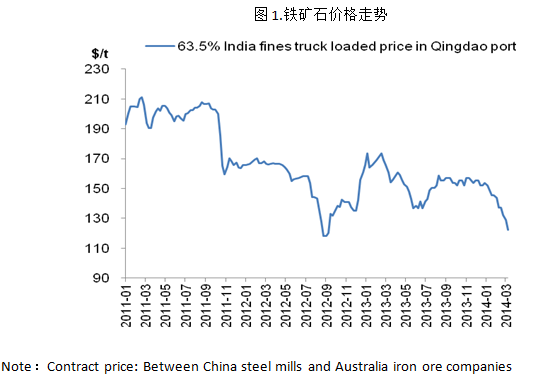
中国矿石需求增长预期放缓的利空效应持续发酵,加上国际工业品市场的金属价格崩盘式下跌的影响,矿石现货和期货价格均下跌,尤其是一些急于甩货的贸易商报价大幅下滑。为获得更好的价格,大部分钢厂停采观望,矿石的成交萎缩。经历过大幅下跌之后,短期内矿石市场可能出现修复行情性质的反弹走势,但是反弹的力度仍不被看好。
近期焦炭市场价格连续走低,澳大利亚炼焦煤(S<0.6,G85,V38,A10Y>14)到港价格(CFR)下滑,为160美元/吨。国际动力煤价格震荡运行。预计短期原料价格震荡运行。

这几日船运活跃度降低,海岬型船费回落拖累海运市场,船费小幅回落。日本煤炭和谷物运输活跃对运费有所支撑,灵便型略好。目前巴西至中国海运费25.96美元/吨;西澳至中国9.08美元/吨。截止3月13日,BDI报1468点,较上周跌12点;BCI至2654点,较上周跌176点;BPI报1106,较上周涨50点。