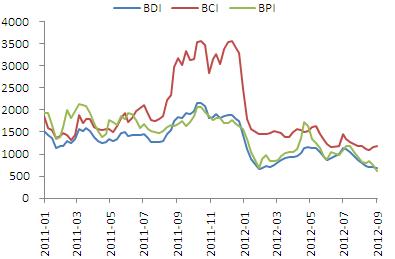
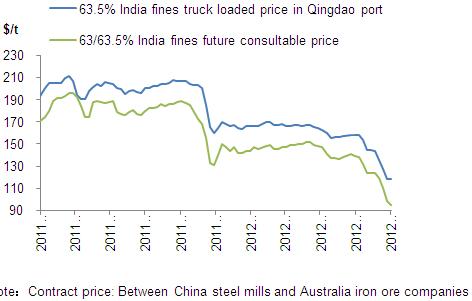
本周国际原料价格延续跌势,澳洲、巴西、印度铁矿石价格跌幅仍然不小;煤焦价格相对平稳;国际动力煤价格小幅走低;海运指数BDI、BPI和BCI涨跌不一,但是总体弱势。
本周港口现货贸易商加大折扣抛售手中现货矿,这导致印度现货矿石价格跌幅加大。不过,据了解,有部分贸易商逆市采购澳洲矿和巴西矿的期货矿,这一定程度上缩小了澳洲和巴西矿的跌幅。但是目前仍看不到乐观的迹象,铁矿石市场继续弱势运行。
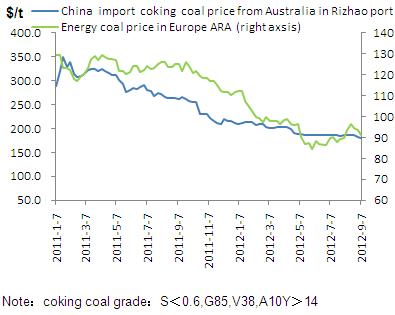
虽然焦炭价格持续下跌,日照港进口焦煤价格维持平稳,但成交寥寥无几。澳大利亚炼焦煤(S<0.6,G85,V38,A10Y>14)到港价格(CFR)约为182美元/吨。本周国际动力煤价格小幅回落,欧洲ARA动力煤报91美元。原料市场整体仍将维持弱势运行态势。
大西洋地区船运量较少,致使运费进一步承压下行,巴拿马型船继续走跌。日本与印度煤炭进口船运活跃,太平洋运费略微企稳。目前巴西至中国海运费17.8美元/吨;西澳至中国7.16美元/吨。截止9月6日,BDI报675点,较上周跌32点;BCI至1186点,较上周涨17点;BPI报617点,较上周跌141点。