本周国际原料价格基本保持稳定。国际铁矿石价格较为平稳,但是国内矿小幅补涨,中国大陆港口炼焦煤和澳洲炼焦煤价格再度微张;但是,标志着海运费高低的海运指数BDI、BCI和BPI已经是连续三周大幅度下跌。
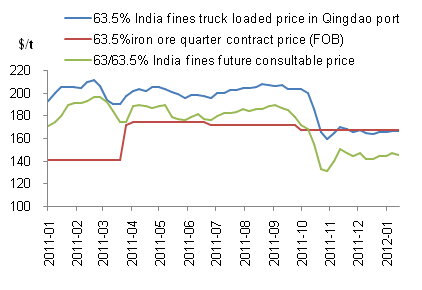
受中国春节来临以及钢厂消费和采购放缓影响,铁矿石买卖价格稳定为主,且成交量下降。节前贸易商少量备货之后基本放假,钢厂的采购兴趣也进一步降低,所以在极少数成交的情况下,价格以稳为主。下周即将是春节长假,市场缺少来自中国的买家,故铁矿石价格将继续保持平稳。
图1.铁矿石价格走势
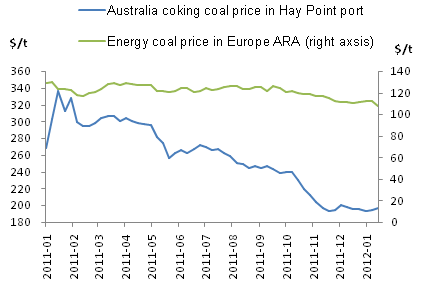
本周中国港口澳大利亚进口炼焦煤和澳洲炼焦煤价格稳中走强。澳大利亚东海岸海角港(Hay Point port)级别在S0.61,A9.1,V25.6,MT9.51,G64炼焦煤平仓价(FOB)在196.5美元/吨,较上周小涨1.5美元。青岛港进口澳大利亚高挥发份炼焦煤(煤炭指标同上)到港价格(CFR)同样稳中小涨,至212.5美元/吨,较上周回升1.5美元/吨。但是国际动力煤价格明显下滑。
图2.炼焦煤价格走势
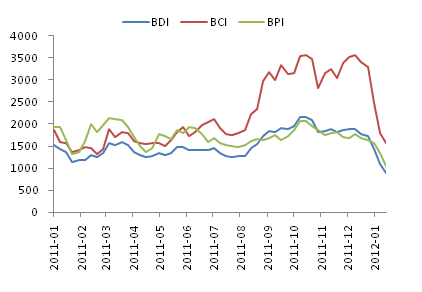
本周海运市场延续上周下跌走势,跌势并未有放缓迹象,三大船型指数跌幅均大幅走低,航运市场与2011年初有着惊人的相似。马上到了中国农历春节,钢厂节前没有采购需求,因此缺少货运需求且运力供给过度,海岬型船继续领跌,其他航线也难以幸免。目前巴西至中国运费为19.59美元/吨,下跌1.21美元;澳洲至中国运费为7.6美元/吨,下滑0.25美元。截止1月19日,BDI报893点,周环比下跌212点;BCI跌至1559点,周环比下跌239点;BPI报1058点,周环跌280点。
图3.国际海运指数