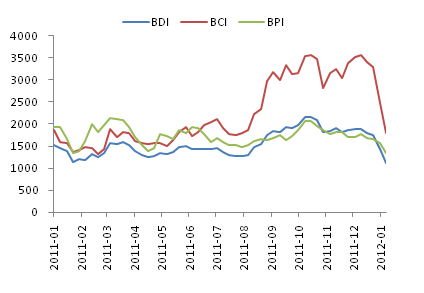
本周国际原料价格表现稳偏强,国际铁矿石价格小幅走高,中国大陆港口炼焦煤和澳洲炼焦煤价格微张;但是,标志着海运费高低的海运指数BDI、BCI和BPI均连续两周大幅度的下跌。
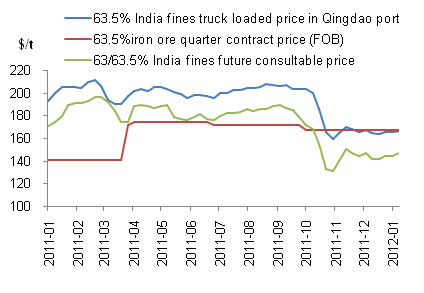
受澳洲招标矿提高价格带动,国际现货铁矿石本周小幅上涨,三大铁矿输出国矿价均并有10-20元的涨幅。下周是中国春节前的最后一周,预计买卖双方都求稳不求变。加之近期多以贸易商采购为主,钢厂采购较少,所以下周矿价维持相对平稳的可能性较大。
图1.铁矿石价格走势
Note:Contract price: Between China steel mills and Australia iron ore companies
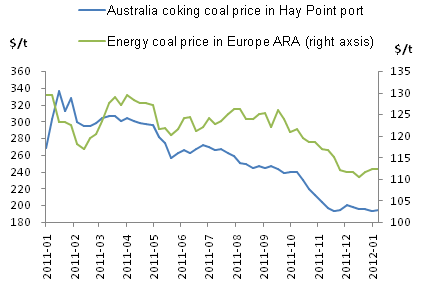
本周中国港口澳大利亚进口炼焦煤和澳洲炼焦煤价格相对平稳。澳大利亚东海岸海角港(Hay Point port)级别在S0.61,A9.1,V25.6,MT9.51,G64炼焦煤平仓价(FOB)在195美元/吨,较上周小涨1美元。青岛港进口澳大利亚高挥发份炼焦煤(煤炭指标同上)到港价格(CFR)同样稳中小涨,至211美元/吨,较上周回升1美元/吨,且国际动力煤价格仍维持相对坚挺状态。
图2.炼焦煤价格走势
Note:coking coal grade:S0.61,A9.1,V25.6,MT9.51,G64
春节前货运需求放缓,海运市场延续颓势。海运市场如市场预期陷入低迷,各船型均有不同程度地下跌,海岬型船型运费跌幅靠前。由于铁矿石需求减少,按需补库采购意向降低;另一方面国外船东假期后集中返回市场,市场上稍有的货盘导致租船市场成交量少,各主流航线运价普跌。目前巴西至中国运费为20.8美元/吨,下跌3.29美元;澳洲至中国运费为7.85美元/吨,下滑1.96美元。截止1月12日,BDI报1105点,周环比下跌321点;BCI跌至1798点,周环比下跌673点;BPI报1338点,周环跌233点。
图3.国际海运指数