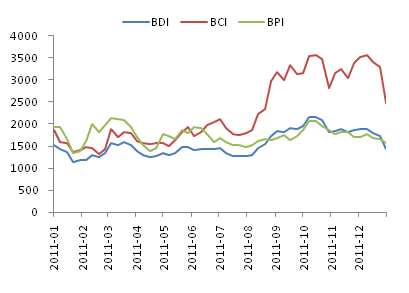
本周国际原料价格以平稳为主,国际铁矿石价格基本没有变动,中国大陆港口炼焦煤和澳洲炼焦煤价格小幅下滑;同时标志着海运费高低的海运指数BDI、BCI和BPI均有较大幅度的下跌。
国际现货铁矿石本周继续走稳,三大铁矿输出国矿价均并没有明显变动。目前国内钢厂为春节期间以及节后的生产而断断续续的备库存基本完成。尤其近期生产的积极性较平淡,对铁矿石的采购也是按需进行,所以市场成交较少。国际矿山试图维持其一贯的强势作风,其矿价也相对坚挺。
图1.铁矿石价格走势
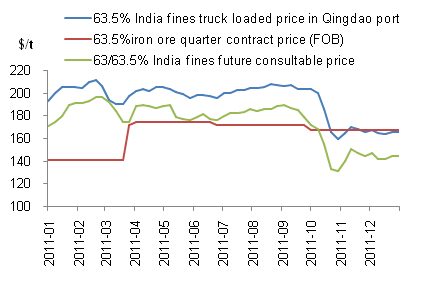
Note:Contract price: Between China steel mills and Australia iron ore companies
本周中国港口澳大利亚进口炼焦煤和澳洲炼焦煤价格延续上周的弱势。澳大利亚东海岸海角港(Hay Point port)级别在S0.61,A9.1,V25.6,MT9.51,G64炼焦煤平仓价(FOB)在194美元/吨,较上周回落2美元。青岛港进口澳大利亚高挥发份炼焦煤(煤炭指标同上)到港价格(CFR)同样小幅回调,跌至至210美元/吨,较上周回调2美元/吨。但是国际动力煤价格维持相对坚挺状态。
图2.炼焦煤价格走势
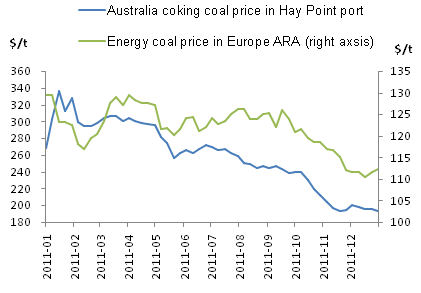
Note:coking coal grade:S0.61,A9.1,V25.6,MT9.51,G64
散货市场颓势加剧,货运需求低迷,各主流航线运价普遍最低。干散货航运颓势尤为明显,由于原材料补库存多在圣诞节和元旦假期之前完成,随后包括铁矿石,煤炭及谷物等大宗商品的交易相对清淡,船运需求低迷。而中国的新年在即,钢厂将开始为期一周的长假,对支撑海岬型船的铁矿石运输带来负面影响。目前巴西至中国运费为24.08美元/吨,暴跌5.38美元;澳洲至中国运费为9.81美元/吨,下滑1.75美元。截止1月5日,BDI报1426点,周环比下跌312点;BCI跌至2471点,周环比下跌816点;BPI报1571点,周环跌74点。
图3.国际海运指数