本周国际原料价格延续弱势运行态势,国际铁矿石价格再度小幅下滑,澳洲、巴西和印度矿均有小幅下跌;中国大陆港口炼焦煤和澳洲炼焦煤价格难以独善其身;同时标志着海运费高低的海运指数BDI、BCI和BPI均称下跌态势。
国际现货铁矿石连续两周下跌,三大铁矿输出国矿价均有不同程度的下跌。近期一直波动较小的国内矿石产区辽宁也有所松动。目前63.5%印度远期矿不含税参考价报142美元/吨,较上周基本持平。由于近期临近圣诞节,相关贸易可能暂缓,市场成交较少,预计铁矿石价格将继续维持稳定偏弱态势。
图1.铁矿石价格走势
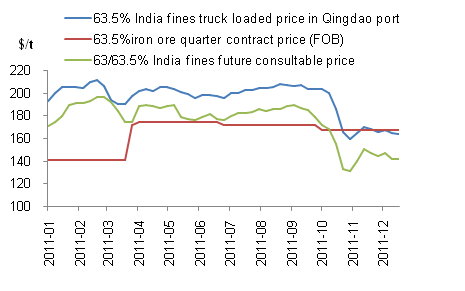
Note:Contract price: Between China steel mills and Australia iron ore companies
本周中国港口澳大利亚进口炼焦煤和澳洲炼焦煤价格弱势走低。澳大利亚东海岸海角港(Hay Point port)级别在S0.61,A9.1,V25.6,MT9.51,G64炼焦煤平仓价(FOB)在197美元/吨,较上周回落2美元。青岛港进口澳大利亚高挥发份炼焦煤(煤炭指标同上)到港价格(CFR)同样小幅回调,跌至至215美元/吨,较上周回调1美元/吨。在圣诞节以及元旦等节日重叠的情况下,国际炼焦煤价格可能维持弱势运行态势。
图2.炼焦煤价格走势
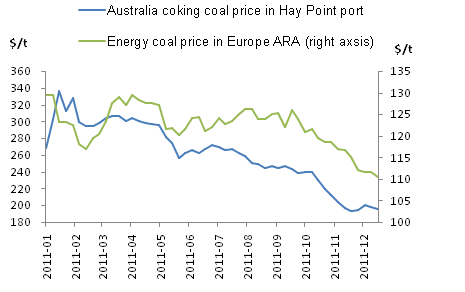
Note:coking coal grade:S0.61,A9.1,V25.6,MT9.51,G64
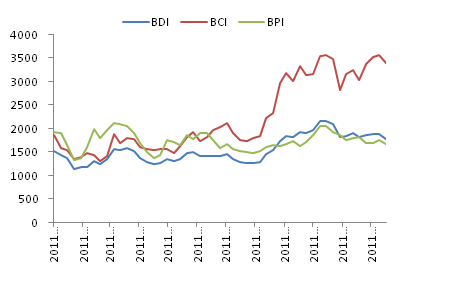
随着圣诞节和元旦临近,必要的海运货物交易基本完成,海运需求的下降导致船运费明显下跌。波罗的海干散货运价指数连续多日下挫,且跌幅增大。海岬型及巴拿马型船的低迷使得前期的绩效功亏一篑,灵便型船维持缓慢下跌趋势。目前巴西至中国运费为29-30美元/吨;澳洲至中国运费为11,94美元/吨,呈现下滑趋势。截止12月22日,BDI报1787点,周环比下跌102点;BCI跌至3406点,周环比下跌165点;BPI报1676点,周环跌96点。
图3.国际海运指数