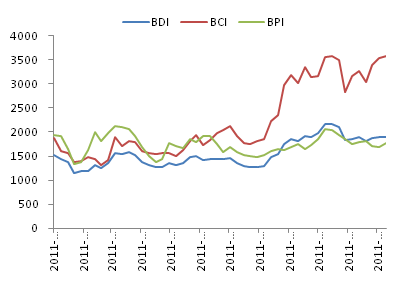
本周国际原料价格再度转弱,国际铁矿石价格弱势难改,澳洲、巴西和印度矿均有小幅下跌;中国大陆港口炼焦煤和澳洲炼焦煤价格回调;但是标志着海运费高低的海运指数BDI小幅走高,BCI和BPI均有小幅上行。
国际现货铁矿石在上周暂时企稳之后再度走跌,三大铁矿输出国矿价均有有所下跌。而近期一直波动较小的国内矿本周价格延续稳定格局。目前63.5%印度远期矿不含税参考价跌落至142美元/吨,较上周147美元回落5美元。由于近期国际经济和国内经济人气不足,市场信心低迷,预计铁矿石价格将继续维持弱势运行。
图1.铁矿石价格走势
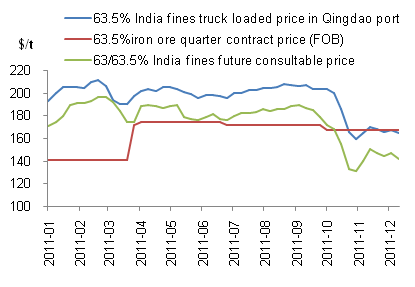
Note:Contract price: Between China steel mills and Australia iron ore companies
本周中国港口澳大利亚进口炼焦煤和澳洲炼焦煤价格在上周反弹后再度走低。澳大利亚东海岸海角港(Hay Point port)级别在S0.61,A9.1,V25.6,MT9.51,G64炼焦煤平仓价(FOB)在199美元/吨,较上周回落2美元。青岛港进口澳大利亚高挥发份炼焦煤(煤炭指标同上)到港价格(CFR)同样大幅走高,跌至至216美元/吨,较上周回调3美元/吨。国际大宗商品难寻支撑的情况下,预计国际炼焦煤价格难有好的表现。
图2.炼焦煤价格走势
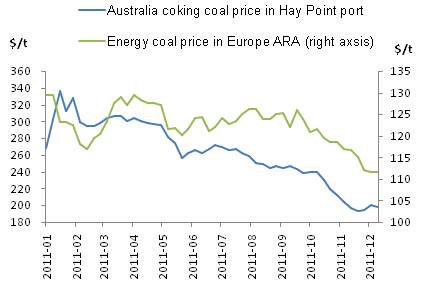
Note:coking coal grade:S0.61,A9.1,V25.6,MT9.51,G64
海运市场先涨后跌,由于力拓和必和必拓招标矿增加,推升运费走坚;淡水河谷招标货盘也逐渐增加,部分地区运力紧张等因素也助燃了该航线的运费水平。但是后半周货源减少,运价小幅回落。美湾地区的谷物与东南亚的煤炭也因季节性需求对巴拿马型船支撑明显。目前巴西至中国运费为29.5美元/吨,小幅回落0.5美元/吨;澳洲至中国运费为12.77美元/吨,呈现小幅上行趋势。截止12月15日,BDI报1889点,周环比上涨7点;BCI涨至3571点,周环比上涨42点;BPI报1772点,周环涨79点。
图3.国际海运指数