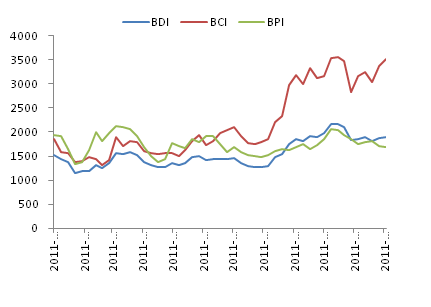
本周国际原料价格弱势运行状况得到轻微扭转。国际铁矿石价格小幅上扬,澳洲、巴西和印度矿均有小幅走高;中国大陆港口炼焦煤和澳洲炼焦煤价格反弹迹象较为明显;标志着海运费高低的海运指数BDI继续走高,BCI明显上行是带动BDI的主要因素,但 BPI指数小幅下滑。
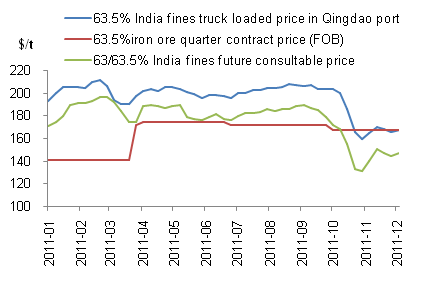
国际现货铁矿石价格连续两周下跌之后小幅反弹,三大铁矿输出国矿价均有有所上行。而国内矿本周价格基本保持平稳。目前63.5%印度远期矿不含税参考价反弹至147美元/吨,较上周144美元上涨3美元。由于市场信心较为低迷,钢厂采购不够积极,预计下周铁矿石价稳定运行的概率较大。
图1.铁矿石价格走势
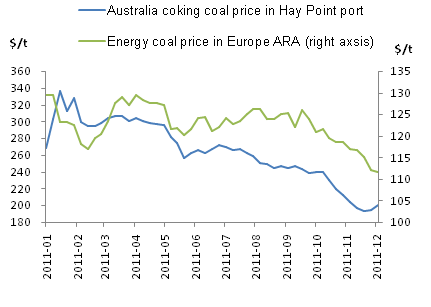
本周中国港口澳大利亚进口炼焦煤和澳洲炼焦煤价格反弹较为明显。澳大利亚东海岸海角港(Hay Point port)级别在S0.61,A9.1,V25.6,MT9.51,G64炼焦煤平仓价(FOB)在201美元/吨,较上周再度反弹7美元。青岛港进口澳大利亚高挥发份炼焦煤(煤炭指标同上)到港价格(CFR)同样大幅走高,攀升至219.00美元/吨,较上周大涨9.00美元/吨。但是欧洲动力煤弱势运行,欧洲三港动力煤价格为111.6美元/吨。
图2.炼焦煤价格走势
海运市场表现不一,海岬型船运费继续拉账,对整个海运有一定的带动作用。海岬型船船运业务在矿山招标矿的带动下明显增多,运费随着上扬;但是巴拿马型船运维持低迷态势;灵便型业务也不够乐观,主要原因是东南亚市场受雨季影响出口量。目前巴西至中国运费为30.1美元/吨,累计上涨1.45美元/吨;澳洲至中国运费为12.42美元/吨,呈现小幅下滑趋势。截止12月1日,BDI报1882点,周环比上涨20点;BCI涨至3529点,周环比上涨143点;BPI报1693点,周环比下跌17点。
图3.国际海运指数