本周国际原料价格延续弱势运行态势。国际铁矿石价格继续下跌,澳洲、巴西和印度矿均有小幅回落;中国大陆港口炼焦煤和澳洲炼焦煤价格暂时止跌;标志着海运费高低的海运指数BDI走高,BCI明显上行是带动BDI的主要因素,但 BPI指数明显下滑。
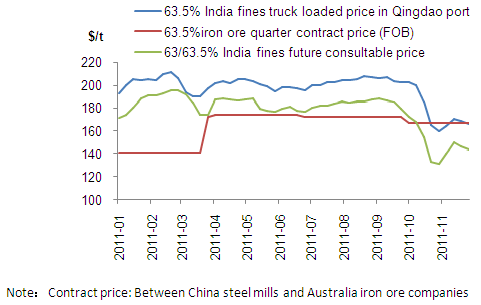
国际现货铁矿石价格连续两周下跌,三大铁矿输出国矿价均有有所走低。而国内矿本周价格基本保持平稳。目前63.5%印度远期矿不含税参考价回落至144美元/吨,较上周147美元下跌3美元。由于市场信心较为低迷,钢厂采购不够积极,预计下周铁矿石价格弱势运行。
图1.铁矿石价格走势
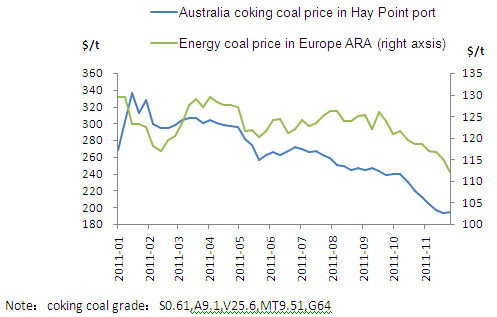
虽然本周中国港口澳大利亚进口炼焦煤和澳洲炼焦煤价格暂时停止下跌趋势,并小幅反弹。澳大利亚东海岸海角港(Hay Point port)级别在S0.61,A9.1,V25.6,MT9.51,G64炼焦煤平仓价(FOB)在194美元/吨,较上周反弹了1美元。日照港级别在S0.6,V28,A<10,G95,Y20炼焦煤港口平仓价为1700元/吨(269$/t)。但是欧洲动力煤价格跌幅放大,欧洲三港动力煤价格为112美元/吨。
图2.炼焦煤价格走势
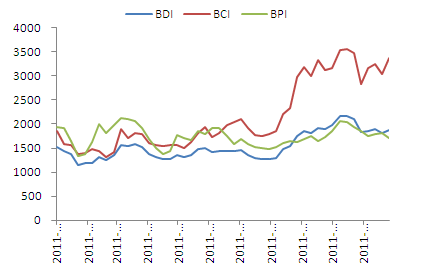
海运市场表现不一,海岬型船船运活动加剧,拉涨运费水平。海岬型船船运业务明显增多,带动市场整体上行;另一方面,中国北方主要港口近日的大风天气,港口船货积压较多,也为运费上扬奠定基础。目前巴西至中国运费为28.65美元/吨,本周已累计上涨1.17美元/吨;澳洲至中国运费为12.78美元/吨,上涨幅度超过2美元。由于煤炭货盘不足,上两周稳定的巴拿马型和灵便船型表现较差。截止12月1日,BDI报1862点,周环比上涨48点;BCI涨至3386点,周环比上涨344点;BPI报1710点,周环比下跌112点。
图3.国际海运指数