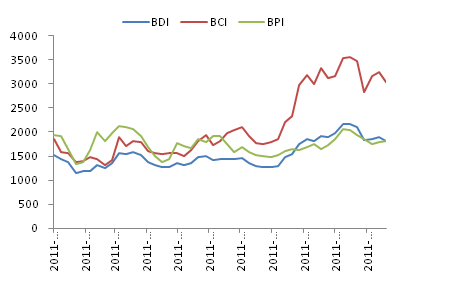
本周国际原料价格弱势运行。国际铁矿石价格反弹后再度下跌,澳洲、巴西和印度矿均有明显回落;中国大陆港口炼焦煤和澳洲高品质炼焦煤维稳,但是澳洲较低品级的炼焦煤市场继续走低;标志着海运费高低的海运指数BDI小幅下滑,BCI是BDI走低的主要拖累因素,但 BPI指数小幅上扬。
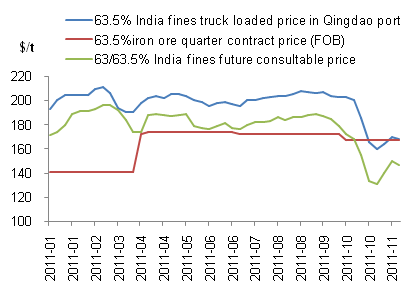
国际现货铁矿石价格结束连续两周的反弹,三大铁矿输出国矿价均有明显走低。由于国内矿前期的反弹幅度较小,本周价格基本保持平稳。目前63.5%印度远期矿不含税参考价回落至147美元/吨,较上周150美元下跌3美元。由于整个钢钢材市场低迷并未根本性扭转,尤其是钢坯的再度下滑拖累了铁矿石反弹的持续性力度。预计下周铁矿石价格或仍有小幅的下跌。
图1.铁矿石价格走势
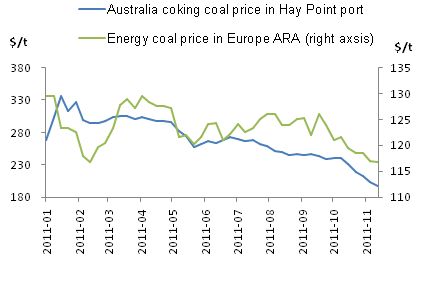
虽然本周中国港口澳大利亚进口炼焦煤和澳洲优质炼焦煤价格回稳,但是较低品级的焦煤价格继续下跌。澳大利亚东海岸海角港(Hay Point port)级别在S0.61,A9.1,V25.6,MT9.51,G64炼焦煤平仓价(FOB)在193美元/吨,较上周再度回调4美元。日照港级别在S0.6,V28,A<10,G95,Y20炼焦煤港口平仓价为1700元/吨(269$/t)。由于钢材市场依旧低迷,铁矿石价格反弹受阻,预计炼焦煤价格继续弱势运行。
图2.炼焦煤价格走势
涨跌轮换的铁矿石价格同样牵动了船东的神经。由于矿价反弹受阻,钢厂采购积极性降低,船运需求放缓,租船市场略显清淡。虽有矿山的招标矿出现,但是成交并不理想,尤其是亚洲空放船舶的入市令船东难以把持坚挺的运价。上两周表现良好的海岬型船型明显下挫,巴拿马型和灵便船型表现略好。目前,15-18万吨船型西澳大利亚至中国运费为10.73美元/吨,15-18万吨船运费巴西至中国为27.49美元/吨,下跌约1美元/吨。截止11月24日,BDI报1814点,周环比下跌84点;BCI跌至3042,周环比下跌216点;BPI报1822点,周环比小幅上涨16点。
图3.国际海运指数