本周国际原料价格走势继续分化。国际铁矿石价格继续反弹,澳洲、巴西和印度矿均有所表现;中国大陆港口炼焦煤走稳,但是澳洲炼焦煤市场继续走低;标志着海运费高低的海运指数BDI、BCI和 BPI指数均小幅上扬。
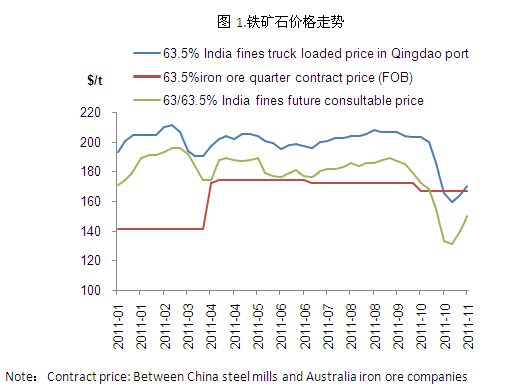
国际现货铁矿石价格连续两周反弹,矿山继续招标,并大幅提高招标价格。国内持货贸易商捂盘不售,以某得更高的销售价格。印度矿跟随巴、奥矿,同样明显走高,目前63.5%印度远期矿不含税参考价反弹至150美元/吨,较上周140美元的低价上涨了10美元。由于整个钢钢材市场并未根本性扭转,铁矿石反弹的持续性有待确认。预计下周铁矿石价格或仍有小幅的反弹,但力度可能会减弱。
虽然本周中国港口澳大利亚进口炼焦煤连续两周未有变动,但国际炼焦煤价格继续下跌。澳洲炼焦煤较上周下跌约7美元。澳大利亚东海岸海角港(Hay Point port)级别在S0.61,A9.1,V25.6,MT9.51,G64炼焦煤平仓价(FOB)在197美元/吨,日照港级别在S0.6,V28,A<10,G95,Y20炼焦煤港口平仓价为1700元/吨(269$/t)。鉴于国际金融市场动荡不安,预计澳洲炼焦煤维持弱势格局,而国内价格则维持稳定。