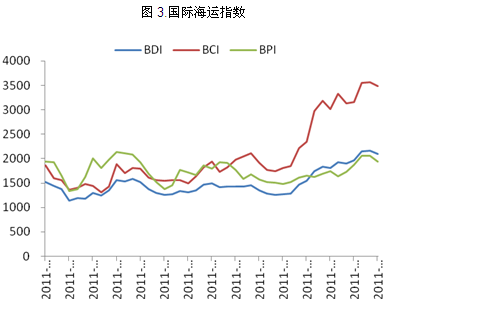
本周国际原料价格加速下跌,尤其是国际铁矿石呈现崩盘式下跌;澳洲炼焦煤市场难以支撑,而中国大陆炼焦煤价独稳;标志着海运费高低的海运指数BDI上行趋势暂时缓和,BDI和其它分项海运指数均有小幅回调。
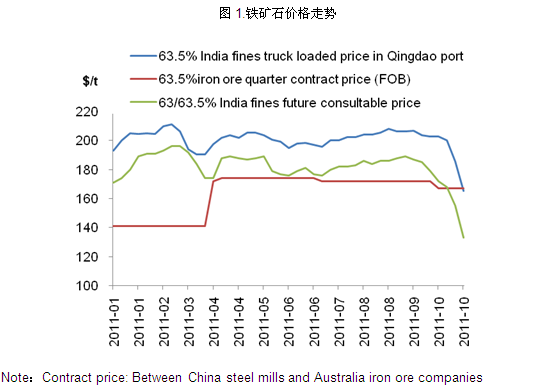
国际现货铁矿石价格呈现崩盘式下跌,中国大陆钢厂基本上停止对来自澳洲和印度的现货铁矿石的采购。持有货物的贸易商被严重套牢,持币观望的贸易商不敢入市进货。虽然澳洲降低了对中国的发船的频率,但是澳洲本地港口充足的货源压港同样打压了矿价。目前63.5%印度远期矿不含税参考价暴跌至133美元/吨,远低于中国钢厂约为167美元/吨季度协议价格(FOB),据悉已经有部分中国钢厂向矿山提出了降低第四季度协议价的诉求。当下的铁矿石市场信心严重受挫,预计下周矿石价格继续弱势运行。
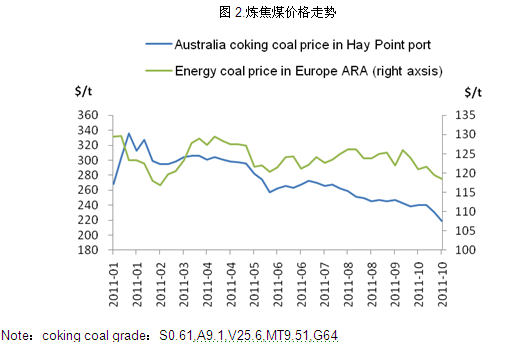
中国大陆炼焦煤保持了一贯的稳定态势,但本周国际炼焦煤价格继续下跌,澳洲炼焦煤交上周下跌超过10美元。澳大利亚东海岸海角港(Hay Point port)级别在S0.61,A9.1,V25.6,MT9.51,G64炼焦煤平仓价(FOB)在219美元/吨,青岛港级别在S0.5,A8,V24,MT12,G80在炼焦煤港口平仓价与上周持平,为1750元/吨(275.5$/t)。由于目前黑色金属市场低迷,炼钢产业链上的主要商品价格持续走低,炼焦煤价格仍将承受一定压力。本周继续维持上周观点,预计中国大陆的炼焦煤价格相对稳定,国际炼焦煤价格弱势走低。
本周主要矿山发往中国的运船明显稀少,船东不得不降低租金揽活,促使海运市场整体小幅回落。目前,15-18万吨船型西澳大利亚至中国运费为11.7美元/吨,跌0.65美元/吨;15-18万吨船运费巴西至中国为29.57美元/吨,跌0.28美元/吨。截止10月27日,BDI小幅回落至2091点,周环比下跌70点;BCI降至3481点,周环比下跌84点;BPI报1945点,周环比下跌113点。澳洲煤炭货盘的支撑力度有所下降,巴拿马型及灵便型船运费面临继续下降的风险,且印度铁矿石货盘依旧较少,运价缓慢下跌。