本周国际原料价格总体呈弱势运行态势,铁矿石跌势较为明显,炼焦煤市场下跌幅度明显缩小;原料价格的回落刺激了船运需求的增长,进而推高了海运费的上扬。
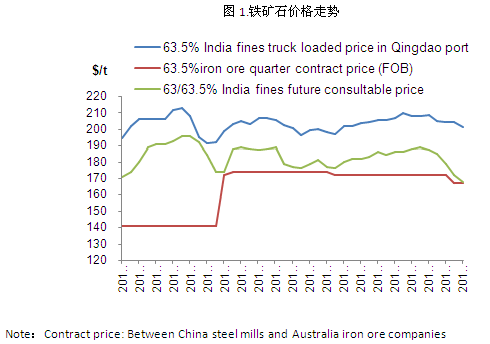
国际现货铁矿石价格加速下行,尤其中国市场对澳大利亚和印度招标矿表现冷淡,招标价格也大幅下挫。根据普氏铁矿石指数定价的季度协议价格FOB约为167美元/吨,但是在目前的弱势环境下,钢厂可能要求矿商就四季度矿石结算价格做出让步。此时,市场情绪相当悲观,预计下周矿石价格继续弱势运行。
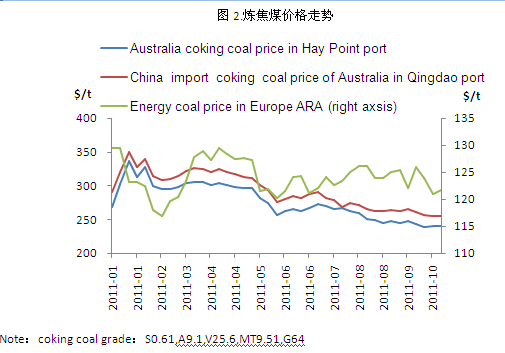
国际炼焦煤价格弱势运行,跌幅较前几周趋于缩小。澳大利亚东海岸海角港(Hay Point port)级别在S0.61,A9.1,V25.6,MT9.51,G64炼焦煤平仓价(FOB)在235-245美元/吨,青岛港级别在S0.5,A8,V24,MT12,G80在炼焦煤港口平仓价与上周持平,为1750元/吨(275.5$/t)。鉴于大宗商品市场的下跌趋势以及下游钢铁行业需求放缓,预计炼焦煤价格将继续维持弱势态势,大幅下跌的动能降低。
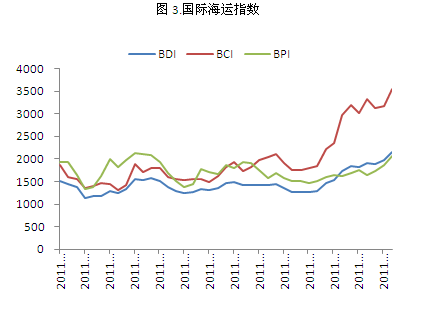
国际原材料等大宗商品价格回落刺激采购增加,船运市场需求明显回升,各个船型的运费再度走高,海岬型船运费上涨相对明显。西澳大利亚到中国青岛港的运费升至12.47美元,周环比上涨1.27美元,巴西至中国青岛港运费上涨1.63美元至28.5美元。大小船型指数均有不同程度的上扬,BPI相对涨幅较好。截止10月13日,BDI升至2155点,周环比上涨188点;BCI升至3546点,周环比上涨384点;BCI升至2062点,周环比上涨193点。
由于目前海运需求持续放大,预计下周海运费将维持目前较高状态,将继续呈小幅上扬趋势。