本周焦炭市场继续呈现良好的发展态势,整体成交情况好转,市场价格仍看涨。尽管钢材市场走势不稳,但近段时间仍保持小幅上涨态势,目前部分中小钢厂恢复生产,焦炭需求有所增加,但由于部分焦化厂依然坚持限产,所以后期焦炭市场供应将有所趋紧。
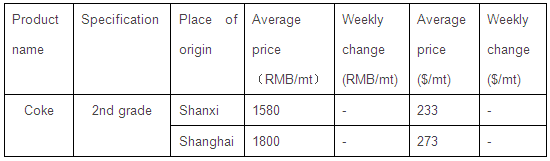
本周中国各地区焦炭市场基本保持稳定。目前山西地区大型生产企业二级冶金焦炭市场主流为1550-1600元/吨($229-236),一级冶金焦报价在1700-1750元/吨($251-258);河北地区地区钢厂二级焦采购价格1720-1750元/吨($248-251);华东地区焦炭价格为1800元/吨($265),东北地区焦炭价格为1650元/吨($243)。国内焦煤市场主流报价仍为1350-1450元/吨($199-214)。
本周中国各地区焦炭市场价格整体基本保持稳定,成交较前期有所好转。其中山西、河北焦炭市场运行情况依然相对乐观,成交继续好转,由于目前国内钢材市场整体仍处于稳中趋涨状态,对焦炭市场的好转起到了一定的支撑作用。另外,目前焦煤价格普遍较高也是推动后期焦炭价格上涨的主要动力,目前山西、河北地区主焦煤价格依然在1450-1500元/吨,较高的煤炭价格使得焦化企业仍处于亏损状态,所以尽管市场出现一丝好转迹象,焦化厂生产积极性依然不高,大部分限产30%-40%左右。
上半年我国焦化行业积极适应市场需求,生产焦炭19287万吨,同比增长21.4%,其中钢铁企业焦化厂增长11.55%,独立焦化企业增长高达27.86%。
淘汰落后力度加大,14个省区在第三季度前总计将淘汰关停落后焦炭产能2128万吨,上半年新增大型先进焦炉产能约1100万吨;一批干熄焦和苯加氢等装置投入生产,目前我国大中型钢铁联合企业焦炭生产干熄焦率可达75%以上,将为行业产业结构优化、节能减排和提高企业经济效益发挥重要作用。
上半年进口炼焦煤2234万吨,同比增长73.4%,均价比上年同期增长12.53%。1~6月累计出口焦炭140万吨,同比增长5倍,但仅占总产量的0.75%。