本周中国建材市场除华北外,整体基本保持稳定,其中华北地区由于受到节能减排的影响,市场成交放大,当地线螺报价也开始大幅上涨;上海市场整体成交情况一般,市场基本保持稳定;华南市场成交放缓,由于亚运会的到来,广东地区钢厂陆续减产,市场交易氛围转淡。
全国螺纹钢库存总量为506万吨,相对上周继续呈现大幅减少的态势,与上周相比减少了18.76万吨,减幅为3.57%;线材库存总量为126.665万吨,比上周减少0.095万吨,环比减少0.08%
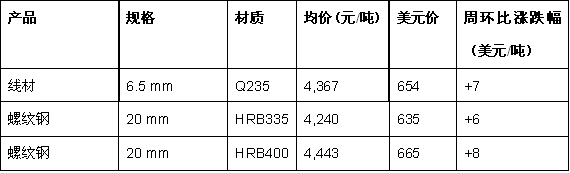
截止今日,上海、北京、广州市场Q235Ф6.5mm高线的价格分别为4320元/吨($647),4380元/吨($656),4400元/吨($659);HRB335 Φ20mm螺纹的价格分别为4170元/吨($624),4280元/吨($641),4270元/吨($639)。HRB400 Φ20mm螺纹的价格分别为4350元/吨($651),4450元/吨($666),4530元/吨($678),含税价。
华东方面:本周华东市场价格整体稳中趋涨,但市场成交并不理想,但由于受到螺纹钢企业上涨,以及河北等地区再度节能减排等因素的影响,各地区报价仍较坚挺。钢厂方面,沙钢11月份上旬螺纹钢价格保持稳定,线材报价上涨50元/吨($7)。另外,沙钢11月计划量打九折。库存方面,其中上海市场目前螺纹钢43.6万吨左右,较上周五减少2.4万吨左右;线约12.6万吨,与上周略增0.2万吨左右。
华南市场方面:本周华南市场整体弱势平稳,由于临近亚运会,广东部分地区成交有所放缓,暂时出货情况较差,市场略显稳定。钢厂方面,据了解,珠海粤钢11月受限电影响产能40%;广钢11月受亚运影响产能50%。因此,预计下周市场建筑钢材价格或将维持弱势稳定格局。
华北市场方面:本周华北地区建筑钢材价格大幅上涨,其中北京地区建材价格上涨幅度达100元/吨($15)左右,由于受到河北地区再度节能减排的影响,当地生产受到很大影响,所以从周五开始市场成交量开始放大,当地市场价格也开始迅速攀升。从目前市场情况看,华北地区建材价格能否持续上涨仍需进一步观察。