目前,中国线螺市场本周总体趋势依然向上,不过在冲高后,周末开始,线螺市场出现一定程度的回落。不过大多数商家对于此次回落的心态较好,并不认为这个是市场的转折点,而是认为是高幅度上涨后的回调。
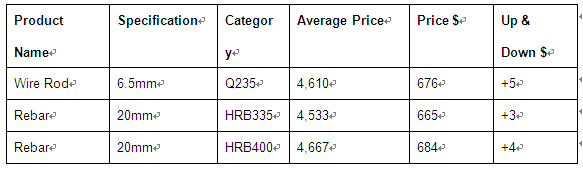
截止今日,上海、北京、广州市场Q235Ф6.5mm高线的价格分别为4500元/吨($660),4580元/吨($672),4750元/吨($696);HRB335 Φ20mm螺纹的价格分别为4290元/吨($629),4720元/吨($692),4590元/吨($673)。HRB400 Φ20mm螺纹的价格分别为4330元/吨($635),4800元/吨($704),4870元/吨($714),含税价。
本周,华北市场带领着市场整体的走势,上半周大部分地区的价格仍然以向上为主,上半周在上周五河北钢铁集团大幅上调出厂价格带动下,市场整体价格继续冲高。下半周,价格快速的提升后,市场心态趋于谨慎,加之成交量萎缩,华北市场率先下跌,在华北市场领跌的情况下,华东以及华南市场向上走势不再,市场开始出现小幅回落。
库存方面,本周全国主要城市的库存总量为179.055万吨,比上周减少4.564万吨,环比减少2.49%;比上月同期减少31.149,同比减少14.82%; 比去年同期增加54.423万吨,同比上涨43.67%,本周绝大部分城市是减少的。
纵观市场,钢厂出厂价格继续走高,高成本仍然对于市场是一个强有力的支撑。市场经过近几日的下跌,一些急于套现的浮筹越来越少,不过由于天气影响,需求受到压制,未见明显起色。商家心态出现分歧,出现部分小商户低价抛售的现象,不过大部分商家对后市仍保持良好心态,市场低价资源的销量并不多。随着市场价格接近钢厂出厂价格,市场价格的抗跌性就会越强。估计下周线螺价格或将继续下调,但调整空间相对有限。