本周国内建筑钢材市场整体表现上涨无力,继续维持窄幅震荡行情。自上周央行周四晚间宣布再度上调存款准备金率50个基点至21%,企业和贸易商资金压力不言而喻,商家出货意愿增强,但由于下游终端采购观望情绪增加,导致市场成交都有不同程度的回落;另外,近期国内公布的经济数据显示,一方面国内通胀压力仍然较大,紧缩预期仍是市场做空的一大动力,以及公布的制造业PMI指数下滑,也反应了制造业的现状,同时给下游企业带来忧虑。从钢材原材料市场情况看,供应过剩将使得钢材的成本支撑作用减小,钢价上涨动能减弱;其次,5月上旬全国粗钢日均产量为194.67万吨,较四月下旬增0.57万吨,增幅0.29%,需求短暂释放后,未来产能的压力投放到市场势必会带来一定的库存压力。综合来看,预计下周国内建材市场价格小幅下行的可能性较大。
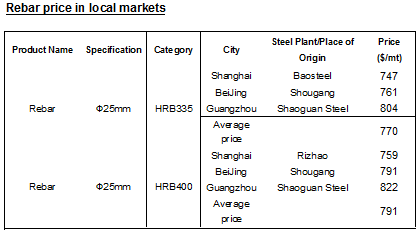
本周上海和北京两地的三级螺纹钢市场环比上周均小幅上涨20元/吨,上海地区报收4950元/吨,北京地区报收5160元/吨。二级螺纹上海,北京和广州市场与上周价格基本保持不变。中国地区均价5023元/吨。
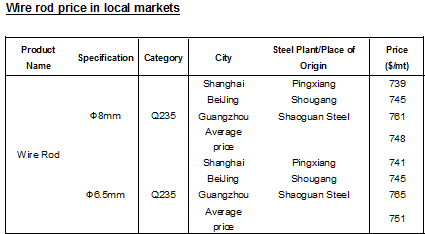
本周盘条市场除上海地区有小幅上调20元/吨,其余地区报价均与上周持平。
虽然社会库存的走低支撑钢价坚挺运行,但在消息面偏空以及需求走软的打压下,下周钢市价格下行可能居多,另外,国际形势不容乐观,在欧美经济不断放缓,债务危机持续的宏观环境下,商品价格大幅上涨的可能性较小,而对于产能过剩的钢材行业而言,需求短暂释放后,未来产能的压力投放到市场或将使得钢价进一步下行。