进入本周线螺市场出现先扬后调整行情。周初延续了上周的拉涨行情,在期货市场价格不断走强的带动下,现货市场价格跟进积极,下游终端需求的采购热情随之高涨,带动市场成交明显好转。随着市场价格拉高,接近年后高点,商家和终端用户表现略显谨慎,然远期市场也不作美出现震荡行情周五大幅收跌,市场成交也有转淡表现,阶段性疲软再次出现,局部或是个别资源报价小幅下调。从本周价格来看,整体还是高于上周,截至发稿国内Ф25mm的二级螺纹钢均价4850元/吨(739.3$/t),周比涨27元/吨(4.1$/t);Ф25mm的三级螺纹钢均价5033元/吨(767.2$/t),周比涨50元/吨(7.6$/t);Ф8mm高线均价4780元/吨(728.7$/t),周比涨90元/吨(12.7$/t);Ф6.5mm的高线均价4817元/吨($734.3/t),周比涨57元/吨(8.7$/t)。临近周末,国家统计局发布数据显示,一季度CPI同比上涨5.0%,其中3月份同比上涨5.4%,创32个月新高,预示通胀压力较大,本月央行或上调存准率以应对通胀压力。
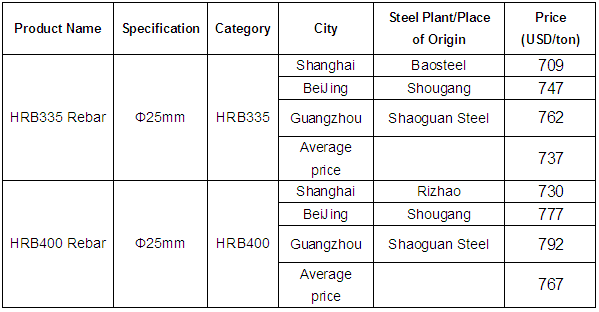
本周华北京津主导市场线螺行情冲高后震荡,整体成交情况较好,截至发稿,京津二级大螺主流报价稳定在4880-4910元/吨(744-748.5$/t)左右,商家心态谨慎乐观。本周受钢坯以及期货价格上涨影响,商家心态略有好转,短期终端释放,成交积极,钢价以小幅拉涨为主。华东线螺市场整体表现以上涨为主;周初继上周价格高抬后继续试探性拉涨,市场信心受到振奋;周中由于市场成交量并未能紧跟价格走势,销量较前几日有所减量,商家谨慎报价,部分规格出现止涨趋稳;成交量依旧不理想,终端采购放缓,部分商家开始稳盘报价,市场涨跌互现,只为积极出货。中南线螺市场整体行情表现冲高走稳,周初在期货市场价格走高以及外围市场普涨的大环境双重带动下,以及钢厂上调出厂价格政策助推,华中地区建材市场价格快速冲高。而西部地区线螺行情冲高回落,周初受原材料价格持续上扬,中间商阶段性补货,以及钢厂调涨影响,本地主导市场西安、兰州等地线螺价格小幅上行。周中市场成交表现略有转弱,虽然钢厂方面继续调涨,但是由于下游需求支撑不足,以及市场阶段性补仓接近尾声,价格上行动力明显减弱;而外围主流市场虽然仍以拉涨为主,但是上海、京津线螺报价涨势明显放缓,对商家心态略有影响。临近周末,受主导市场以及远期价格再度走弱影响,本地市场成交明显受阻,市场心态略有松动;近期钢厂资源到货有一定增加,整个市场库存仍维持较高水平,商家对后期市场态度略显谨慎,主流价格小幅回落,几乎返回到周初水平。预计下周市场仍以窄幅震荡为主。
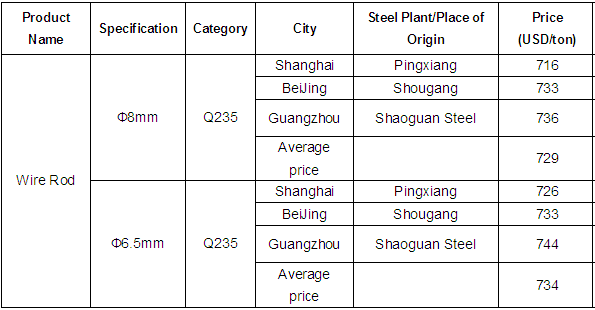
周末在期货价格大幅下跌影响下,市场心态较为谨慎,下游用户以及中小户贸易商观望情绪增强,市场整体成交转弱。另外,国家统计局15日上午最新发布数据显示:2011年3月份,我国国内粗钢产量为5942万吨,同比增长9.0%;日均产量为191.68万吨,环比下降2.28万吨,后期市场到货压力仍较大。总体而言,预计下周国内建材市场价格或将小幅向下调整。