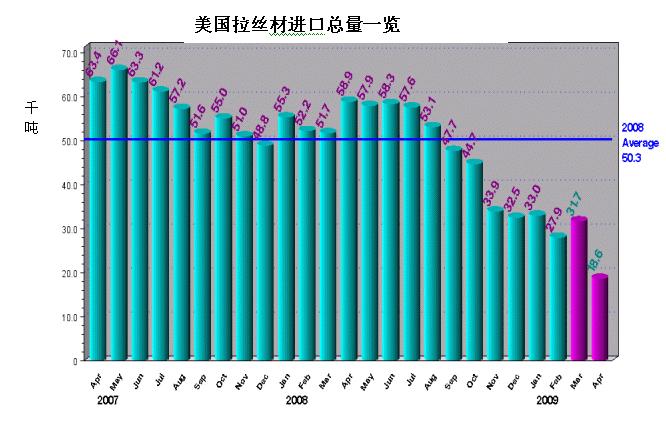
随着住宅业和汽车业的需求锐减令钢丝价格下跌,美国拉丝厂的损失正日益增加,而在线材价格大跌前买入的原材料库存正日益贬值也逐步吞噬了拉丝厂利润。作为受住宅业和汽车业危机影响最为严重的行业之一,部分美国钢丝厂难以在这次危机中幸存,而另一些则濒临倒闭。
Dayton Superior是一家生产混凝土预应力钢丝的厂家,本周正申请破产保护。今年另一家申请破产的公司是ECD Wire。在Dayton公司获得重组资金计划重新正常运营的同时,ECD却不得不亏本清空库存以清偿欠下供应商的百万债务。如果当前的形势继续,会有更多的公司濒危。
为了求得生存,很多美国公司都不得不做出艰难抉择。北美钢丝厂Tree Island Industries在上月公布一季度财报时表示,由于生意锐减,公司不得不采取大量措施减少成本,其中包括关闭两家在美国的制造厂,辞退30%以上的工人等措施。不过,他们的经历并不非仅此一家,现在几乎所有的美国钢丝厂都不得不裁员减产。
即使是资金雄厚的公司,如Insteel Industries也正处于艰难时期。上周该公司公布截止3月28日,本财年二季度亏损1640万美元。亏损的主要原因是库存贬值、发货减少、成本增加等因素。不过,该公司执行总裁H.O. Woltz表示,在今年下半年可能会出现季节性复苏。
事实上,部分钢丝公司已反映需求已出现季节性的需求增长,尽管目前的增幅还不值一提。一焊网生产商表示,目前是买方市场,买家让供应商互相倾轧,拉低价格,造成寸单必争的局面。
随着供应商之战日渐激烈,钢丝焊网和其他钢丝产品的价格,特别是在供应商充斥的德克萨斯州,议价的空间渐大,与线材的情况相似。目前,10#焊网的价格为55-56美元/卷,6#焊网的价格为25-26美元/卷。不过,由于供应商之间的竞争,部分公司的报价低于上述水平。
不过,乐观的一面是,高价线材库存正被缓慢消耗,因此美国拉丝厂的巨亏将在不久后结束。需求的增长,尽管很小,也依然是肯定信号,这也是美国经济和钢铁行业虽依然疲软但已开始走稳的信号。目前进口拉丝材正日渐减少,国内钢厂的市场份额正逐步回归。虽然要回到去年钢丝厂的辉煌时刻还尚需时日,但至少有迹象表明最坏的时刻已经过去。
美国商务部的数据显示,09年4月美国共进口1.8685万吨普碳拉丝材,而去年同期的进口量为5.8912万吨,而08年的月平均进口量为5.03万吨。主要的进口来源国分别为:中国、加拿大和墨西哥,分别为4818吨、4618吨和4260吨。