原材料上涨以及资源供应因素使得中国型钢市场表现稳健,钢厂依旧看好市场,心态乐观。而经销商对市场则看法各异,价格"涨跌"之间犹豫不决。
亚洲市场稳中继续小涨,原材料上涨因素继续影响钢厂及市场价格,推动着市场继续向上调整。
中东市场保持活跃,市场价格仍然占据全球价格高点,沙特UnitedGulf制钢公司将建一年产65万吨大型型钢生产基地。
意大利市场的"两低一高"现象支撑着市场价格不断上涨。尽管当地市场需求低迷,但是低库存的状况使得资源难求,价格随之上涨。
持续攀升的原材料价格以及偏紧的资源供应,使得中国型材市场一反前期弱势转而走稳。
出于对后期市场良好的预期,钢厂的乐观态度有望进一步促进资源价格上调。
经销商对市场走向的看法分歧仍然较大,操作上相当谨慎。看涨与看跌的力量胶着于一体,使得市场陷于没有方向的尴尬境地。
市场上大中规格H型钢均价在6450元/吨;小规格H型钢均价在5740元/吨;5#角钢均价在5660元/吨;16#槽钢均价在5700元/吨;25#工字钢均价在5850元/吨。
出口市场旺盛,量价齐升。韩国地区由于当地产量远远满足不了自身需要,加之当前季节需求旺盛,使得韩国成为中国H型钢资源的主要流向地;中东地区由于当地价格偏高,所以对来自中国型钢的接受能力较强。
钢厂出口到韩国去7月份发货的大中规格H型钢价格基本上接近1100美元/吨,其中津西大中规格价格在1060-1070美元/吨;马钢大中小规格统价1060美元/吨;莱钢大中规格价格在1070美元/吨,以上价格均为韩国仁川到岸价。
津西发到东南亚以及中东地区去的大中规格H型钢价格在1020美元/吨(FOB 天津);莱钢发到中东地区去的大规格H型钢价格在1180美元/吨(CFR 中东)。
各钢厂小规格H型钢价格较为整齐,基本统一在1000-1020美元/吨(CFR 仁川),目前国内经销商出货以小规格H型钢为主。
7月份发货的6.0-10.0#角钢出口价格维持在970-1000美元/吨(FOB 上海 理重),中国国内角钢震荡整理,处于盘整态势。
亚洲
继韩国现代制铁和东国制钢公司上调6月份型材价格以来,韩国当地H型钢随之上涨。目前大中规格H型钢价格维持在114万韩币(1140美元)。
韩国钢厂出口到国外的HEA以及HEB等欧标H型钢价格在1400美元以上,出口形势良好。
同许多国家一样,在一个阶段以来韩国经济低迷,物价上涨,许多基本建设用的钢材价格上涨已经引起百姓不满。由于韩国钢厂调价要经过政府报批,所以在这种情况下政府可能会介入钢厂调价政策决策中,干预钢厂调价。
台湾市场型材价格继续上涨,A36/SS 400 L型钢(不等边角钢)报价为3.05-3.19万新台币/吨(1003-1049美元/吨);A36/SS 400槽钢报价为3.07-3.21万新台币/吨(1010-1056美元/吨)。
L型钢和槽钢价格较上周分别上涨1000新台币/吨(33美元/吨)和1100新台币/吨(36美元/吨)。
土耳其市场继续保持活跃,市场价格仍然占据世界型钢价格高位。
角钢出口报价为1250-1270美元/吨;扁钢报价为1250-1260美元/吨;80-100-120mm IPE为1300-1310美元/吨;IPN-UPN报价为1260-1280美元/吨;80-100-120mm IPE AA报价为1310-1320美元/吨,较两周前上涨10-40美元/吨,以上为离岸价格均为实重计价。目前,土耳其中小型材厂7月份发货订单基本已满,并已开始接受8月份发货订单。
沙特阿拉伯的UnitedGulf钢公司计划建一家小钢厂,生产大型型钢,以满足该地区日益增加的建筑和基础设施建设所需。计划新建厂将安装一年产能75万吨电炉、一钢包炉和一台生产小方坯和大方坯的连铸机,型钢年产能达65万吨。
目前,伊朗钢厂50×50 mm-120×120 mm角钢在当地市场内销价为1223-1277美元/吨(出库价,实重)。
近日独联体MMK钢厂公布6月份国内型材价格,平均价格如下:
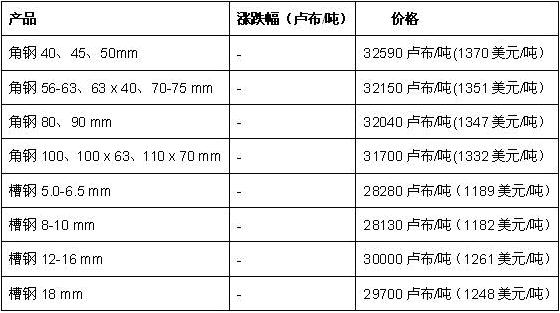
以上价格仅对发往俄罗斯伏尔加河和北高加索地区的资源有效,含增值税。
1美元=23.79卢布
意大利国内中小型材市场可以简要概括为以下特征:低实际需求、低库存以及不断上涨的价格。
意大利型材厂面临来自国外的稳定需求,而国内实际需求却很低。另外,经销商与钢厂库存也不高。这种市场形势加之废钢价格的上涨态势正推升着钢厂的报价水平。
近几天价格较上周上涨了20欧元/吨,基价已经超出了600欧元/吨。
后市来看,这种涨势不可能发生逆转。相反,价格预计将会再度上涨。